Heldere foto’s dragen een aanslag reclamebelasting

Een ondernemer met een autobedrijf in Kampen krijgt een aanslag reclamebelasting. Hij ontkent dat er reclame te zien is, maar controleurs van de gemeente hebben duidelijke foto’s. In Groningen krijgt een andere vennootschap een aanslag voor 3,45 m² reclame en vier reclamevoorwerpen. Daar is onduidelijk welke meters bij welke uiting horen en van de vier voorwerpen blijft alleen een deurmat over. De aanslag in Kampen blijft staan, die in Groningen sneuvelt volledig. Hoe komt dit?

Niets te zien?

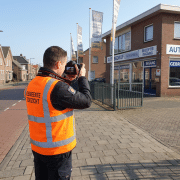
Het autobedrijf in Kampen zit op twee adressen naast elkaar, onder twee namen en met één toegangsweg. Controleurs bekijken beide panden in december 2024, april 2025 en mei 2025 vanaf de openbare weg. De door hen gemaakte foto’s vormen de basis voor de aanslag. Volgens de ondernemer is er geen reclame zichtbaar en ontbreekt elk bewijs. Hij wil bovendien de aanslagen over 2022, 2023 en 2024 aanvechten. Na zijn afgewezen bezwaren gaat hij echter niet in beroep, dus die aanslagen staan vast.

Vlaggen buiten het hek

Reclamebelasting treft openbare aankondigingen: mededelingen die vanaf de openbare weg zichtbaar zijn en de aandacht van het publiek willen trekken. Een reclamedoel is volgens de rechtbank niet nodig. Zelfs een waarschuwingsbord langs de snelweg telt mee. De foto’s tonen een naambord op de gevel en op een deur de tweede bedrijfsnaam met ‘ingang receptie’. Buiten het hek hangen vlaggen met logo en bij de toegangsweg staan naamborden. Daar zet de ondernemer alleen een ontkenning tegenover. Die weegt niet op tegen de foto’s, dus de aanslag in Kampen blijft staan.

Gissen naar meters

Groningen telt de oppervlakte van alle aankondigingen samen en stelt de eerste 2 m² vrij. Bij losse letters telt een denkbeeldige rechthoek om de tekst. Een banier, een poster en teksten op een deur en een raam komen in het dossier op 3,45 m². Welke maat waarbij hoort, blijft gissen. Ook de foto’s en de heffingsambtenaar brengen geen helderheid. Volgens de rechtbank is waarschijnlijk de hele deur gemeten (2,5 m²) en dat zou onjuist zijn. Een totaal boven de vrijstelling is daarom niet aannemelijk.

En dan de deurmat

Ook de aanslag voor de reclamevoorwerpen houdt geen stand. Een reclamevoorwerp zit volgens de verordening niet vast aan een gebouw, zodat de vier aankondigingen niet meetellen. Duidelijk benoemd is alleen een deurmat met de naam van het hotel waarvoor hij ligt. Omdat in de verordening het eerste voorwerp is vrijgesteld, doet het er niet toe hoe lang die mat er ligt. 
Bron: Rechtbank Overijssel | jurisprudentie | ECLI:NL:RBOVE:2026:6039 en ECLI:NL:RBNNE:2026:3899 | 07-10-2026

Parkeerbelasting bij ophalen klein pakketje

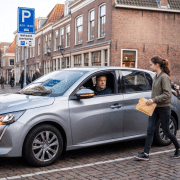
Een man parkeert zijn auto op een parkeerplaats waar parkeerbelasting verschuldigd is. Hij betaalt deze echter niet, omdat zijn dochter alleen maar even een pakketje hoeft op te halen bij het nabijgelegen afhaalpunt. De man blijft ondertussen zelf in de auto zitten met de alarmlichten aan.

Laden en lossen

De man is het er niet mee eens dat hij hiervoor een naheffingsaanslag parkeerbelasting krijgt. Volgens hem is er geen sprake van parkeren, maar van laden en lossen. Ter onderbouwing toont hij een kassabon met hetzelfde tijdstip als de naheffingsaanslag. De heffingsambtenaar vindt de naheffingsaanslag terecht opgelegd, omdat sprake was van parkeren.

Definitie van parkeren

Volgens de wet is parkeren het gedurende een aaneengesloten periode doen of laten stilstaan van een voertuig, anders dan de tijd die nodig is voor het onmiddellijk in- en uitstappen van personen of het onmiddellijk laden en lossen van zaken. Van onmiddellijk laden en lossen is alleen sprake bij het daadwerkelijk plaatsen van goederen in of het nemen van goederen uit het voertuig. Als een voertuig stilstaat gedurende de tijd dat iemand bezig is met het ophalen of afleveren van zaken, is geen sprake van onmiddellijk laden en lossen, maar van parkeren, ongeacht hoe lang of hoe kort het voertuig stilstaat.

Klein pakketje

Bij de beoordeling of sprake is van laden en lossen, is van belang of het stilstaan van een voertuig noodzakelijk is voor het onmiddellijk laden of lossen van zaken. Hierbij speelt de omvang of het gewicht van de zaken een rol. In dit geval ging het om een klein pakketje, een USB-adapter. Het ophalen van zo'n klein pakketje kwalificeert niet als laden en lossen. Het feit dat de man in de auto zat met de alarmlichten aan, verandert hier niets aan. Aangezien er geen parkeerbelasting is voldaan, is de naheffingsaanslag terecht opgelegd en is het beroep van de man ongegrond.

Bron: Rechtbank Noord-Holland | jurisprudentie | ECLI:NL:RBNHO:2026:8066 | 17-06-2026

Afstand voorkomt ‘samenstel van eigendommen’ voor WOZ

Een bv die een kwekerij voor pot- en groenteplanten exploiteert, is in 2020 eigenaar en gebruiker van twee glastuinbouwlocaties. De twee locaties liggen meer dan twee kilometer van elkaar, gemeten over de weg. De gemeente waardeert daarom beide locaties afzonderlijk en legt op basis hiervan aparte WOZ-beschikkingen en aanslagen op. De kwekerij is het hier niet mee eens. Zij stelt dat de twee locaties als één 'samenstel van eigendommen' moeten worden gezien. Dit begrip, zoals vastgelegd in de Wet WOZ, verwijst naar objecten die naar de omstandigheden beoordeeld bij elkaar horen en door één (rechts)persoon worden gebruikt. De kwekerij maakt bezwaar, maar zonder succes. De kwekerij stapt vervolgens naar de rechter. De rechtbank oordeelt echter dat de locaties zelfstandig te gebruiken zijn en bevestigt de afzonderlijke waardering.

Ook in hoger beroep vindt de kwekerij geen gehoor. Het hof acht de geografische afstand tussen de locaties, de zelfstandige operationele mogelijkheden en het feit dat de locaties onafhankelijk van elkaar te gebruiken en te verkopen zijn, van doorslaggevend belang. Hoewel er sprake is van een zekere organisatorische samenhang, vindt het hof deze onvoldoende om van een samenstel te kunnen spreken. 

In cassatie bevestigt de Hoge Raad dit oordeel. De Hoge Raad geeft aan dat een puur organisatorische verwevenheid, zoals het feit dat beide locaties voor één onderneming worden gebruikt, niet automatisch betekent dat er sprake is van een samenstel. Geografische en operationele factoren kunnen zwaarder wegen dan organisatorische samenhang bij de toepassing van de Wet WOZ. De afzonderlijke WOZ-beschikkingen blijven overeind.

Bron: Hoge Raad | jurisprudentie | ECLI:NL:HR:2025:1211 | 11-09-2025

Gevolgen leegstand voor gemeentelijke heffingen

Een notaris gaat in 2018 met pensioen. Het kantoorpand wordt sindsdien niet meer gebruikt en heeft een langdurige periode zonder resultaat te koop en te huur gestaan. Gedurende deze periode werd door de voormalige notaris wel water verbruikt, maar alleen om het kantoorpand en perceel schoon te houden. In 2023 is het kantoorpand verkocht aan een projectontwikkelaar. De notaris krijgt in 2023 een aanslag voor onroerendezaakbelasting (OZB), rioolheffing en zuiveringsheffing. De notaris is het hier niet mee eens. Hij stelt dat hij in 2023 geen gebruik maakte van het kantoorpand, wat essentieel is voor het vaststellen van de belastingen. De heffingsambtenaar stelt dat simpelweg eigendom hebben van het pand voldoende is. 

Het hof stelt dat het begrip ‘gebruik’ voor belastingheffingen specifiek moet worden beoordeeld in de context van de betreffende wetgeving en rechtspraak. Bij de OZB en de rioolheffing wordt ‘gebruik’ geïnterpreteerd als het feitelijk en duurzaam benutten van een object. Dit houdt in dat er meer moet zijn dan alleen eigendom of beschikbaarheid. Er moet sprake zijn van daadwerkelijk gebruik. Het schoonhouden en het aanwezig zijn van beperkte waterafvoer voldoet niet aan deze definitie van ‘gebruik’. Het hof vernietigt de aanslagen OZB en rioolheffing.

Voor de zuiveringsheffing oordeelt het hof anders. Hier is het enkele feit van afvoer van water voldoende om als belastingplichtige te worden aangemerkt. De notaris had de feitelijke beschikkingsmacht over het pand, wat hem aansprakelijk maakt voor de heffing. Wel wordt de hoogte van de aanslag aangepast van drie naar één vervuilingseenheid, gelet op het beperkte waterverbruik.

De uitleg van ‘gebruik’ kan variëren per type heffing, afhankelijk van wetgeving en jurisprudentie. Dit onderscheid resulteerde hier in een gedeeltelijk succes voor de notaris. De OZB en rioolheffing werden vernietigd, terwijl de zuiveringsheffing deels werd gehandhaafd.

Bron: Gerechtshof ‘s-Hertogenbosch | jurisprudentie | ECLI:NL:GHSHE:2025:1089 | 07-05-2025

Invullen e-mailadres geen garantie voor bereikbaarheid

Het kenbaarheidsvereiste speelt een cruciale rol in het elektronisch bestuurlijk verkeer tussen burgers en overheidsinstanties. Dit vereiste houdt in dat een bestuursorgaan een bericht, zoals een besluit of uitspraak, alleen elektronisch mag verzenden als de geadresseerde duidelijk heeft aangegeven dat hij op deze manier bereikbaar is. De Hoge Raad moet beoordelen of het invullen van een e-mailadres voldoende is voor het kenbaarheidsvereiste. De procureur-generaal (PG) bij de Hoge Raad concludeert van niet.

Een man ontvangt twee naheffingsaanslagen voor parkeerbelasting en maakt bezwaar door een online formulier in te vullen. In het formulier is het veld e-mailadres een verplicht veld. De man vult hier zijn e-mailadres in. De heffingsambtenaar reageert door de uitspraak op bezwaar per e-mail te versturen. De man stelt dat hij deze e-mail nooit heeft ontvangen. Wanneer hij vervolgens in beroep gaat bij de rechtbank, verklaart de rechtbank zijn beroep niet-ontvankelijk vanwege overschrijding van de beroepstermijn. De man blijft volhouden dat hij de uitspraak op bezwaar niet heeft ontvangen en gaat in hoger beroep en uiteindelijk in cassatie.

Procureur-Generaal (PG) Pauwels concludeert dat de omstandigheden die de rechtbank in aanmerking neemt, onvoldoende zijn om te oordelen dat de man kenbaar heeft gemaakt dat hij langs elektronische weg bereikbaar is. Het enkele invullen van een e-mailadres op een formulier, vooral als dit een verplicht veld is, is niet genoeg om aan te nemen dat de man voor verdere communicatie langs elektronische weg bereikbaar is.

Daarnaast stelt de PG dat de heffingsambtenaar de verzending van de e-mail niet voldoende aannemelijk maakt. Een schermprint van een e-mailbericht is onvoldoende bewijs voor de verzending ervan. De PG geeft de Hoge Raad in overweging het beroep in cassatie gegrond te verklaren. Hierdoor zou het beroep van de man alsnog ontvankelijk moeten worden verklaard. 

Bron: Hoge Raad | Conclusie AG | ECLI:NL:PHR:2025:277 | 27-02-2025

Naheffingsaanslag parkeerbelasting van € 0 is onrechtmatig

Een automobilist parkeert zijn auto aan de Oscarlaan in Almere. Het eerste uur parkeren is hier gratis. Vanaf het tweede uur moet wel betaald worden. De automobilist parkeert langer dan een uur, zonder een parkeerkaartje aan te schaffen of de parkeerapparatuur in werking te stellen. Een parkeercontroleur legt een naheffingsaanslag op van € 66,50, bestaande uit € 0 aan parkeerbelasting (het tarief van het eerste uur) en € 66,50 aan kosten. De automobilist gaat hiertegen in bezwaar en later in beroep. De vraag in deze zaak is of een naheffingsaanslag parkeerbelasting rechtsgeldig kan zijn als deze uitsluitend uit kosten bestaat.

Wat stelt de automobilist?

De automobilist stelt dat de naheffingsaanslag onrechtmatig is. Aangezien geen belasting is nageheven, is geen sprake van niet-betaalde belasting. Een naheffingsaanslag die alleen uit kosten bestaat, kan volgens hem niet rechtsgeldig zijn.

Wat is het verweer van de gemeente?

De heffingsambtenaar van de gemeente stelt dat de naheffingsaanslag terecht is opgelegd. Hij voert ter onderbouwing van zijn standpunt twee gronden aan. Ten eerste heeft de automobilist geen "aangifte" gedaan door het niet in werking stellen van de parkeerapparatuur; immers, ook voor het gratis parkeren moet een ticket worden gehaald. Ten tweede stelt de heffingsambtenaar dat hij er ook voor had kunnen kiezen om, in plaats van het tarief van het eerste uur (dat gratis is), het tarief van het tweede uur (€ 1) na te heffen, aangezien de automobilist feitelijk langer dan één uur heeft geparkeerd en voor dat tweede uur wel belasting verschuldigd was. De inspecteur vindt daarom dat zowel de naheffingsaanslag als de kostenberekening rechtmatig zijn.

De rechtbank beslist

De rechtbank volgt in beroep het standpunt van de heffingsambtenaar. De rechtbank gaat mee in de redenering dat ook bij gratis parkeren de verplichting bestaat om de parkeerapparatuur te gebruiken en dat de niet-naleving hiervan kan leiden tot een naheffingsaanslag van kosten. De rechtbank ziet geen reden om de kostenberekening aan te passen en laat de naheffingsaanslag in stand zoals deze door de heffingsambtenaar is opgelegd.

Het hof oordeelt anders

Het hof vernietigt de uitspraak van de rechtbank. Het hof oordeelt dat vereist is dat parkeerbelasting die op aangifte betaald had moeten worden, niet is betaald. Aangezien de heffingsambtenaar geen parkeerbelasting heeft nageheven, immers de aanslag bestaat uitsluitend uit kosten, erkent de ambtenaar daarmee dat er geen sprake is van niet-betaalde parkeerbelasting. De naheffingsaanslag kan daarom niet in stand blijven. Het hof verwerpt ook de argumenten dat een bevoegdheid tot naheffing bestaat, omdat geen aangifte is gedaan of omdat een hoger tarief had kunnen worden toegepast.

Bron: Gerechtshof Arnhem-Leeuwarden | jurisprudentie | ECLI:NL:GHARL:2025:594 | 03-02-2025

Wie kan er bezwaar maken tegen parkeerboete?

Een naheffingsaanslag parkeerbelasting wordt aan de kentekenhouder van de auto opgelegd. De bestuurder tekent hiertegen bezwaar aan. Hij heeft immers de auto geparkeerd zonder te betalen. De gemeente verklaart het bezwaar niet-ontvankelijk, omdat er geen machtiging van de kentekenhouder was overgelegd. De rechtbank oordeelt dat de gemeente het bezwaar opnieuw moet behandelen. Bovendien beantwoordt de rechter de vraag wie eigenlijk bezwaar kan maken tegen een parkeerboete: alleen de kentekenhouder of ook de bestuurder?

Standpunt van de bestuurder

De bestuurder maakt bezwaar tegen de aan de kentekenhouder opgelegde boete. In het bezwaarschrift vermeldt hij niet dat hij de bestuurder van het voertuig was. Dit cruciale punt werd pas later in de beroepsprocedure bij de rechtbank aangevoerd. Toen de gemeente het bezwaar niet-ontvankelijk verklaarde omdat er geen machtiging was van de kentekenhouder, kwam de bestuurder hiertegen in het geweer. Hij stelt namelijk dat hij de brief van de gemeente, waarin om deze machtiging werd gevraagd, nooit heeft ontvangen. Als je een dergelijke brief niet ontvangt, kun je ook niet binnen de gestelde termijn het verzuim herstellen door alsnog een machtiging in te dienen, zo is zijn redenering.

Standpunt van de gemeente

De gemeente stelt dat zij het bezwaar terecht niet-ontvankelijk heeft verklaard. Omdat niet duidelijk was dat de bestuurder de bezwaarmaker was, ging de gemeente ervan uit dat het bezwaar namens de kentekenhouder werd gemaakt. Hiervoor is een machtiging nodig. De gemeente zegt deze machtiging te hebben opgevraagd via een brief, maar kan niet bewijzen dat deze brief daadwerkelijk is verzonden.

Oordeel van de rechtbank

De rechtbank geeft in deze uitspraak een duidelijk kader voor bezwaren tegen parkeerboetes. Er zijn twee personen die bezwaar kunnen maken tegen een parkeerboete:

  1. de kentekenhouder van het voertuig; of 
  2. de persoon die het voertuig daadwerkelijk heeft geparkeerd (de bestuurder). Als de bestuurder bezwaar maakt, moet hij dat wel duidelijk maken. De gemeente hoeft hier niet naar te raden. 

Ieder ander moet een machtiging overleggen bij het bezwaarschrift.

In deze zaak heeft de bezwaarmaker pas in de beroepsfase aangegeven dat hij degene is die de auto heeft geparkeerd. De gemeente mocht ervan uitgaan dat het bezwaar namens de kentekenhouder was ingediend en om die reden om een machtiging vragen. Echter, als de gemeente een machtiging opvraagt en de bezwaarmaker zegt deze brief nooit te hebben ontvangen, dan moet de gemeente kunnen bewijzen dat ze de brief daadwerkelijk heeft verstuurd. In dit geval kon de gemeente alleen aantonen dat de brief “aan PostNL ter verzending is aangeboden”. Dat is volgens de rechtbank onvoldoende bewijs van daadwerkelijke verzending.

Bron: Rechtbank Zeeland-West-Brabant | jurisprudentie | ECLI:NL:RBZWB:2025:105; BRE 24/1355 | 09-01-2025

Parkeerbelasting voor pakketbezorgers per levering beoordelen

Voor het betalen van parkeerbelasting geldt een uitzondering als sprake is van ‘het onmiddellijk laden of lossen van zaken’. Een bezorger die pakketten met groente en fruit aflevert, beroept zich op deze uitzondering. Hij heeft stilgestaan op een parkeerplaats waar parkeerbelasting betaald moet worden. Tijdens controles met een scanauto wordt geconstateerd dat hij geen parkeerbelasting heeft betaald. De heffingsambtenaar legt hiervoor naheffingsaanslagen op. De pakketbezorger is het hier niet mee eens.

De Hoge Raad benadrukt dat er gekeken moet worden naar de feitelijke situatie op het moment van de controle. Dit betekent dat er beoordeeld moet worden welke goederen daadwerkelijk worden geladen of gelost en of deze goederen van een zodanige omvang of gewicht zijn dat zij niet op een andere manier dan per voertuig kunnen worden vervoerd. Daarbij is het niet van belang of zich in het voertuig andere zaken bevinden, hebben bevonden of zullen bevinden die op een andere plaats zijn of zullen worden geladen of gelost. De Hoge Raad verwijst de zaak naar het gerechtshof Amsterdam voor verdere behandeling. Hierbij moet specifiek worden beoordeeld hoeveel pakketten van welke omvang en gewicht zijn geladen of gelost.

Bron: Hoge Raad | jurisprudentie | ECLINLHR202590 | 16-01-2025

WOZ: Vergelijkingsobjecten uit andere dorpskern bruikbaar

Een woningeigenaar is het niet eens met de WOZ-waarde van zijn woning. De woningeigenaar vindt onder meer dat de vergelijkingsobjecten niet bruikbaar zijn, omdat die in een andere kern zijn gelegen. De heffingsambtenaar van de gemeente is het daar niet mee eens. Hij wijst erop dat het vinden van voldoende goed vergelijkbare referenties in een klein dorp niet mogelijk is. Om die reden heeft hij ook naar andere kernen van de gemeente gekeken. 

De rechtbank kan dat volgen en acht deze vergelijkingsobjecten, gelet op dit verder niet weersproken betoog van de heffingsambtenaar, voldoende vergelijkbaar met de woning.

Bron: Rechtbank Oost-Brabant | ECLI:NL:RBOBR:2024:4877 Mon, 07 Oct 2024 00:00:00 +0100

Toelaatbaarheid tweede aanslag afvalstoffenheffing

In een zaak tussen het college van B en W van de gemeente Sint-Michielsgestel en een inwoner van de gemeente (de belanghebbende) stond de toelaatbaarheid van een tweede aanslag voor de afvalstoffenheffing centraal. De rechtsvraag is of de gemeente de afvalstoffenheffing en rioolheffing op verschillende grondslagen mag heffen, waarbij zowel vaste als variabele delen per periode in rekening worden gebracht.

De kern van het geschil

De belanghebbende is van mening dat de gemeente in strijd met de gemeentelijke verordening en de Wet milieubeheer handelt door de afvalstoffenheffing en de rioolheffing op te splitsen in een vast en een variabel deel, elk met een eigen grondslag. Volgens de belanghebbende is dit niet toegestaan, omdat de wetgeving voorschrijft dat een belasting binnen één heffing op een enkele, consistente grondslag gebaseerd moet zijn. Met andere woorden: een belasting zou niet tegelijk een vaste en een variabele component mogen bevatten, omdat dit in strijd is met de eis van uniformiteit binnen dezelfde heffing.

De gemeente stelt daarentegen dat het wel is toegestaan om de afvalstoffenheffing en rioolheffing op te splitsen in een vast en variabel deel, elk met een eigen grondslag en deze gezamenlijk op één aanslagbiljet te vermelden. Volgens de gemeente is deze werkwijze niet in strijd met de gemeentelijke verordening of de Wet milieubeheer, aangezien de wet ruimte biedt om binnen één belastingsoort verschillende grondslagen te hanteren, mits dit duidelijk is vastgelegd. De gemeente beroept zich op eerdere jurisprudentie, waarin de Hoge Raad heeft toegestaan dat voor eenzelfde belastbaar feit meerdere aanslagen mogelijk zijn als deze gebaseerd zijn op verschillende grondslagen. De gemeente is bovendien van mening dat de Gemeentewet voldoende ruimte biedt om variabele en vaste componenten van een heffing samen te voegen op één aanslagbiljet, zelfs wanneer deze componenten betrekking hebben op verschillende tijdvakken of tijdstippen.

Oordeel van het hof

Het hof oordeelde dat de inwoner deels gelijk heeft. Het hof vond dat de gemeentelijke verordening niet duidelijk aangeeft of het om een heffing per tijdvak of per tijdstip gaat. Daardoor zou de gemeente onterecht zowel een vaste als een variabele heffing hebben opgelegd. Het variabele deel van de aanslag is volgens het hof onverbindend.

Oordeel van de Hoge Raad

De Hoge Raad oordeelt echter anders. Volgens de Hoge Raad kan een heffing wel degelijk uit meerdere grondslagen bestaan, mits dit duidelijk is vastgelegd. Het feit dat de afvalstoffenheffing deels afhankelijk is van het aantal keren dat de container geleegd wordt (tijdstipheffing) en deels uit een vast bedrag (tijdvakheffing) bestaat, is toegestaan. De Hoge Raad verwijst hierbij naar eerdere jurisprudentie, waarin is bepaald dat een heffing op verschillende grondslagen mag worden opgelegd, zolang dit duidelijk genoeg wordt gecommuniceerd aan de belastingplichtige.
De Hoge Raad overweegt dat de Gemeentewet geen specifieke eisen stelt aan het combineren van heffingen op één aanslagbiljet, zoals het hof heeft aangenomen. De afvalstoffenheffing en rioolheffing kunnen dus samen op één biljet worden vermeld, zelfs als deze gebaseerd zijn op verschillende periodes of grondslagen.

Bron: Hoge Raad | jurisprudentie | ECLINLHR20241534, 23/02119 | 24-10-2024